Қытайлық компания Қазақстандағы вольфрам кенішінен $202 млн таза пайда тапты
Қытайлық Jiaxin компаниясы Алматы облысындағы Боғұты вольфрам кенін игеру бойынша бірінші жартыжылдық есебін ұсынды. Таза пайда $202,4 млн болды, ал бір жыл бұрын шығын болған.
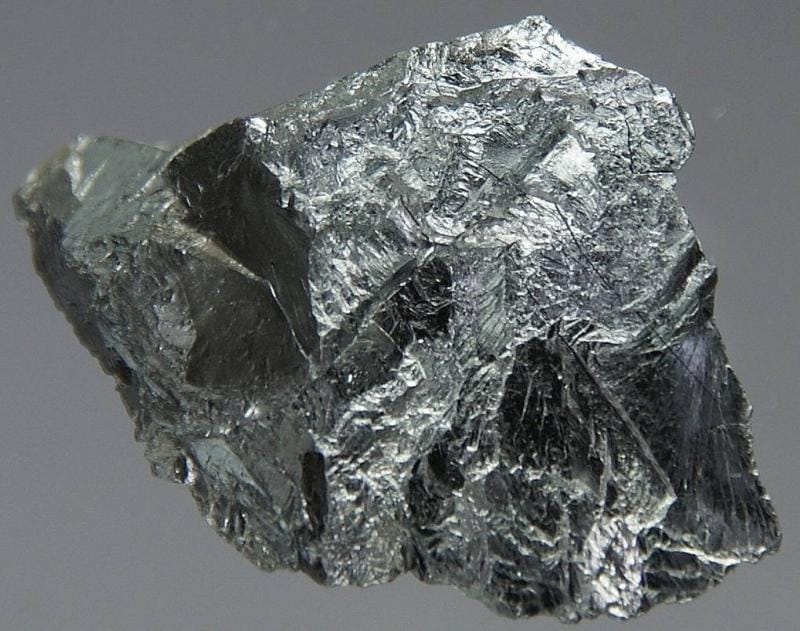
Өсумен бірге сұрақ туындайды: осы пайданың қаншасы Қазақстанда қалады?
Қысқаша мәні
- Боғұтыны игеріп жатқан қытайлық Jiaxin International Resources (акциялары Гонконгте және Astana International Exchange-те саудаланады) 2026 жылдың бірінші жартыжылдығында $345,5 млн түсім (бір жыл бұрын — $16,1 млн) және $202,4 млн таза пайда алды, ал $0,9 млн шығын болған; таза рентабельділік — шамамен 58,6%.
- Өсуді ескертулермен оқу керек: Боғұтыда коммерциялық өндіру тек 2025 жылдың сәуірінде басталды, сондықтан салыстыру базасы — толық емес жартыжылдық; қосымша үлес вольфрам концентраты бағасының өсуінен болды.
- Жарты жылда 1,96 млн тонна кен өндіріліп, құрамында вольфрам триоксиді 65% болатын 4137 тонна концентрат шығарылды — бұл бүкіл 2025 жылғы көлемнің 80% астамы (сәуір–желтоқсанда 5008 тонна).
- Компания жылдық қуаттылықты 4,95 млн тонна кенге жеткізуді жоспарлап отыр; аммоний паравольфраматын (APT) — тереңірек қайта өңдеу өнімін — өндіру әзірге жобалау және ТЭН сатысында, ал бұған бөлінген IPO қаражаты маусым аяғындағы жағдай бойынша пайдаланылмаған.
Есептілік нені көрсетеді
Түсім $16,1 млн-нан $345,5 млн-ға дейін өсті — 21 еседен астам. Жалпы рентабельділік 73,1%-ге жетті: әр $100 түсімнен таза пайда ретінде шамамен $59 қалды. Операциялық ақша ағыны $168,4 млн болды, маусым аяғында компанияның $130,8 млн кредиттері кезінде $186,5 млн қаражаты болды. Акционерлерге акцияға $0,24 мөлшерінде аралық дивиденд жарияланды, төлем 2026 жылдың 11 қарашасында.
Есептілікте Қазақстанның өзіне қатысты шығыстар да көрсетілген: пайдалы қазбаларды өндіру салығы — $40,6 млн, пайда салығы бойынша шығыс — $50,9 млн. Бірге бұл шамамен $91,5 млн, немесе түсімнің шамамен 26% . Ескерту: бұл есептік шығыстар, ал бюджетке нақты төлемдер мерзімі бойынша өзгеше болуы мүмкін.
Frost & Sullivan консалтингтік компаниясының бағалауы бойынша, Боғұты — вольфрам триоксиді ресурстары бойынша әлемдегі ең ірі ашық вольфрам кен орны. 2024 жылдың аяғында ол жерасты кен орындарын қоса алғанда, әлемдегі барлық вольфрам кен орындарының арасында төртінші орында болды және жекелеген шахталар арасында концентрат бойынша ең ірі жобалық қуаттылыққа ие.
Неге «21 есе» — бүкіл тарих емес
Өсу цифры әсерлі көрінеді, бірақ оның себептері аса прозалық. 2025 жылдың бірінші жартыжылдығында кеніш кезеңнің бір бөлігінде ғана жұмыс істеді: коммерциялық өндіру сәуірде басталды, сондықтан толық жартыжылдық толық емеспен салыстырылады. Қосымша вольфрам концентратының өскен бағалары рөл атқарды.
Компания деректері бойынша өрескел есептеу көлемдердің үлесі соншалықты үлкен емес екенін көрсетеді. 2026 жылдың бірінші жартыжылдығында концентраттың орташа шығарылымы — айына шамамен 690 тонна, 2025 жылдың сәуір–желтоқсанында — айына шамамен 556 тонна. Айырмашылық — шамамен төрттен бір, ал түсім 20 еседен астам өсті. Демек, секірістің едәуір бөлігі төмен базамен және бағалармен түсіндіріледі, тек өндірістің кеңеюімен ғана емес. Бұдан мынадай тәуекел туындайды: мұндай кеніштің пайдасы вольфрам бағасына қатты тәуелді, ал ол күрт ауытқуға бейім.
Еуроның орнына юань
Қарыз құрылымы да өзгеріп жатыр. Бірінші жартыжылдықта компания $174,8 млн үшжылдық кредит желісі аясында $128,7 млн тартты және еуромен берілген кредитті толық өтеді. Енді барлық банктік қарыз юаньмен номиналданған, мөлшерлеме қалқымалы — жылдық LPR (Қытайдағы базалық кредиттеу мөлшерлемесі) плюс 0,6 пайыздық тармақ. Жартыжылдықта кредиттердің жалпы көлемі 19,2%-ге қысқарды. Кредиторлардың кім екені хабарламада нақтыланбаған.
Бұл кімнің компаниясы және пайда кімге тиесілі
Jiaxin — қытайлық компания. Astana International Exchange деректері бойынша, ол Қытайда тіркелген, ал 2025 жылдың тамызында Гонконгте және Астанада акцияларды қосарланған орналастыруды өткізді — Орталық Азиядағы юаньмен номиналданған алғашқы IPO. Қазақстанда компания шамамен он жыл жұмыс істеп келеді, Боғұтыда өндірумен «Жетісу Вольфрамы» ЖШС арқылы айналысады. ҰБ деректері бойынша, сатылымдардың едәуір бөлігі Қытайға бағытталған.
Пайданың өсуінен акционерлер тікелей ұтады — мысалы, акцияға $0,24 дивиденд арқылы. Қазақстандық инвесторлар да орналастыруға қатыса алды, бірақ аз үлеспен: 2025 жылы жарияланған жоспар бойынша, AIX-те Гонконгтегі 124 млн акцияға қарсы 1,3 млн акция ұсынылды, яғни шамамен 1%. Елдің өзінде қалатынын салықтар, жұмыс орындары және қайта өңдеу тереңдігі айқындайды.
Бұл сыни минералдардағы қытай капиталы бар жалғыз жоба емес. Жамбыл облысында Гонконгтегі қытайлық компания плавик шпатын өндіруге $30 млн салуды жоспарлап отыр, ал жобаның түсімі болжам бойынша $640 млн-ға жетуі мүмкін. Меншік құрылымы тақырыбы энергетика мысалында да көтерілді: ҰБ тергеуі бойынша, жаңа ЖЭК жобаларын жиі қытайлық мемлекеттік энергохолдингтер салып, бақылайды. Айырмашылық маңызды: Jiaxin — акциялары биржада саудаланатын жария компания, мемлекеттік холдинг емес. Бірақ ҰБ тұжырымы мұнда да қолданылады: ол сұраған сарапшылар қытай капиталының болуы өз алдына мәселе емес, мәселе оның елге қандай шарттармен жіберілетінінде деп келіседі.
Концентрат немесе терең қайта өңдеу
Вольфрам үшін осы шарттардың ең бастысы — қайта өңдеу. Сауда саясатын дамыту орталығының өкілі Қазақстанның мақсаты — шикізатты әкету емес, бастапқы өңдеу және өндірісті жергіліктендіру деп айтқан. Боғұты шекараның қазір қайда өтетінін көрсетеді: кеннен орнында құрамында 65% вольфрам триоксиді бар концентрат алынады, яғни бастапқы өңдеу бар. Келесі саты — APT өндіру — әзірге тек қағазда: компания жобалауды жүргізіп, нарықты зерттеп, ТЭН дайындап жатыр, ал бұған бөлінген IPO қаражаты маусым аяғында пайдаланылмаған.
Бұл саты елдің кеңірек стратегиясы үшін де маңызды. Қазақстан сирек кездесетін шикізатты сатудан оны қайта өңдеуге көшу туралы дәйекті түрде айтып келеді, және Боғұты — вольфрам саласында бұл міндеттің қалай шешіліп жатқанының басты практикалық мысалдарының бірі.
Авторлық қорытынды
Jiaxin сандары әсерлі, бірақ оларды ескертулермен бірге оқыған жөн: төмен салыстыру базасы, концентраттың жоғары бағасы және пайданың шикізат нарығына тәуелділігі. Қазақстан үшін бұл жақсы жаңалық — салықтар мен жұмыс істеп тұрған өндіріс — және тыныштанбауға себеп. Компанияның пайдасы негізінен оның акционерлеріне тиесілі, сондықтан елдің қосылған құнның қандай бөлігін алатыны жартыжылдық есеппен емес, қазір тек жоба ретінде бар буын — Қазақстан ішінде APT өндіру салына ма, сонымен шешіледі.
Comments ()